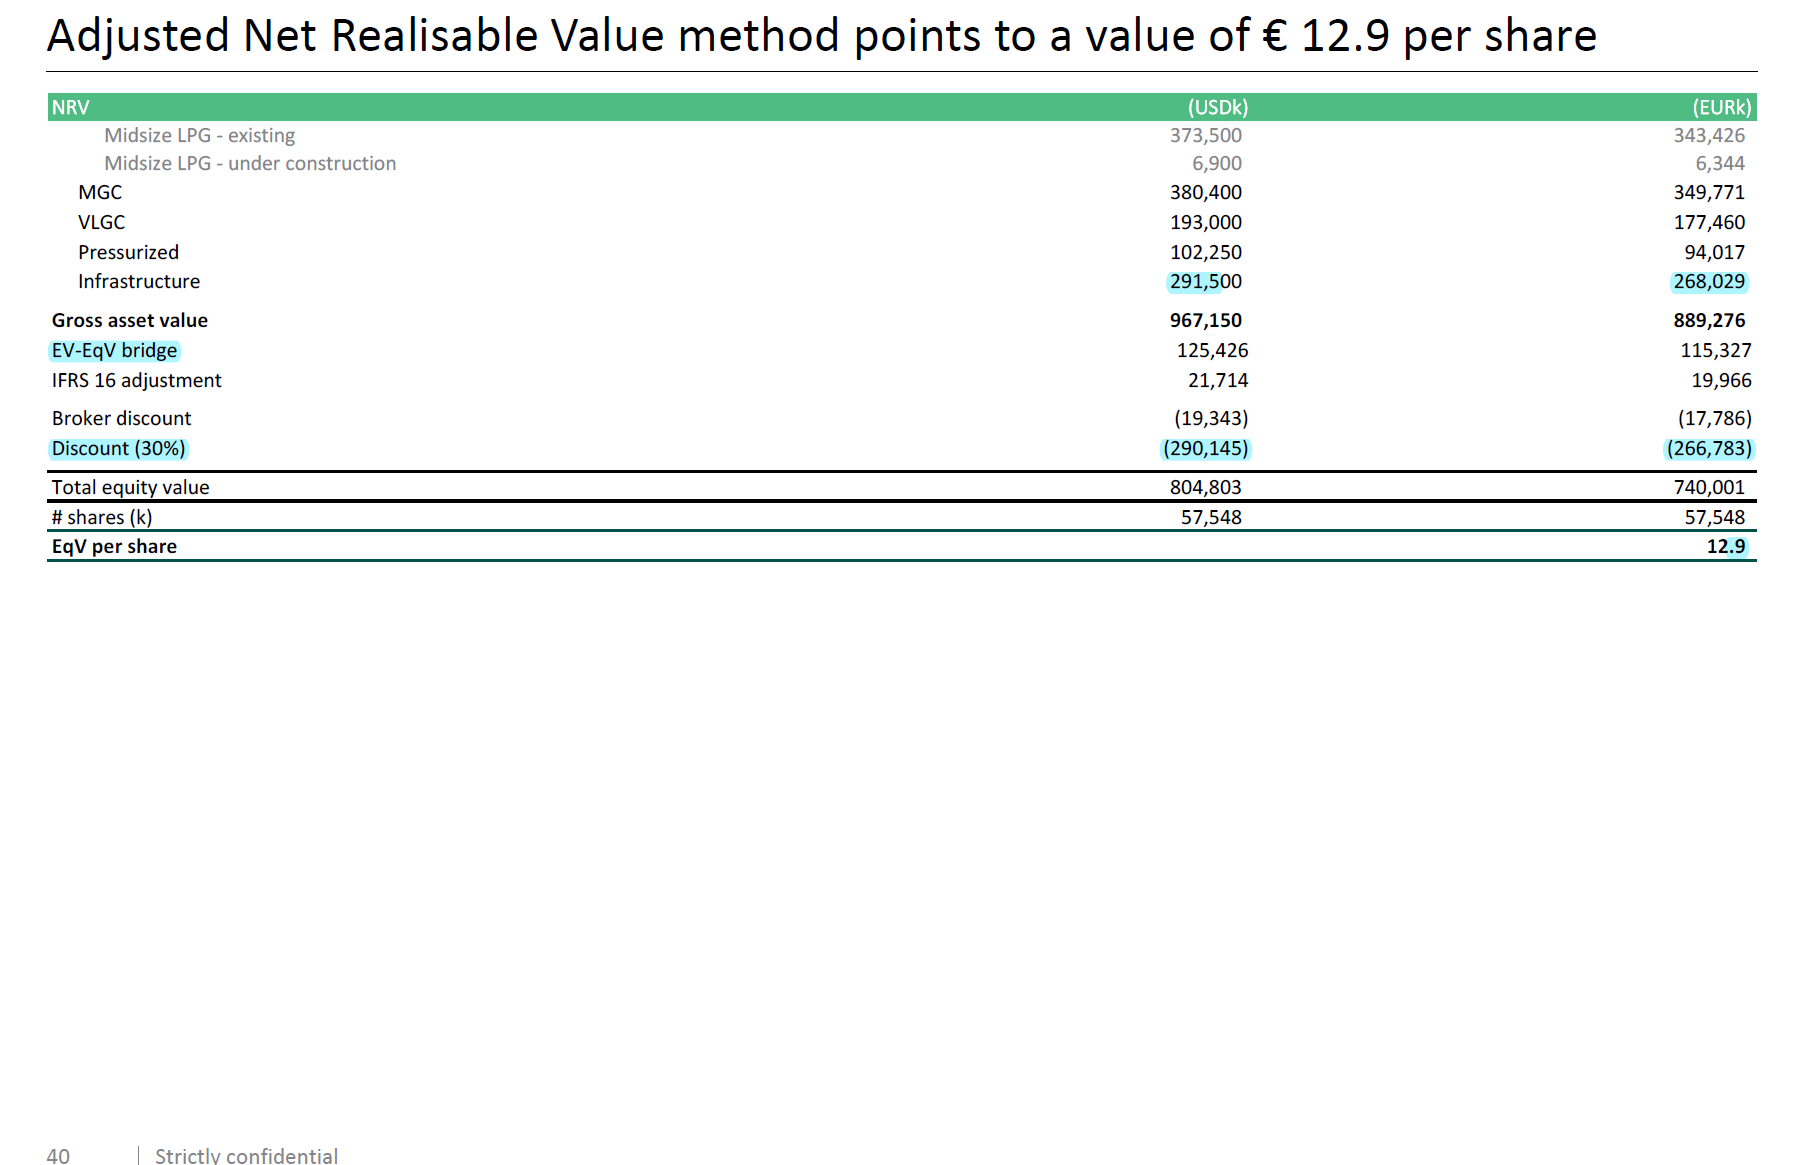
Nous sommes encore en train de parcourir les 255 pages du prospectus relatif à l'offre d'Exmar, mais nous pouvons d'ores et déjà vous donner deux raisons importantes pour lesquelles l'offre d'Exmar est trop basse et l'attestation d'équité la concernant devrait être rejetée...
1/ En tant que méthode d'évaluation, une méthode d'actualisation des flux de trésorerie (DCF) est proposée au lieu de se concentrer sur une évaluation de la somme des parties. Dans le secteur du transport maritime, cette évaluation de la somme des parties (basée sur la valeur de marché des navires) est principalement utilisée. Un DCF sous-estime TOUJOURS la valeur (pour les navires).
2/ Sur la diapositive 40 de l'avis, Petercam-Degroof lui-même donne la raison pour laquelle l'offre est trop basse. Sur base de la valeur des ventes, ils arrivent à une juste valeur d'environ 1 milliard d'euros (17,6 euros/action) après quoi ils appliquent une décote de 30% à cette valeur pour arriver à une juste valeur de 12,9 euros/action... Une décote de 30 % !!!!!!
Accepteriez-vous une décote de 30 % sur la valeur de votre compte bancaire et de votre maison?
Nous pensons que non et si c'est le cas, appelez-nous car nous pouvons faire des affaires !
Notre juste valeur de 16 euros/action n'est donc certainement pas irréaliste. D'autant plus que les 17,6 euros/action proposés par Petercam-Degroof laissent encore une grande marge de progression !
N'acceptez donc pas l'offre et gardez fermement vos actions !


 01 juillet 2026